Всё будет хорошо. Но не для всех. И не сразу.
Всем привет. На связи Кубан Ибраев, генеральный директор Тонк Азия. Моя немного занудная и скучная мартовская статья получила очевидное подтверждение происходящими уже этой осенью событиями. Я то думал мы «дохромаем» до конца первого квартала 2027 года или даже до его конца. Но нет. Конец традиционных ПК всё ближе. И давайте об этом поговорим.
1. Платы. Это не про деньги, а про текстолит.
Я и не думал что будет так плохо, но в октябре ситуация с печатными платами (PCB - printed circuit board) стала действительно критической. Причина — не просто рост спроса, а «перетекание» мощностей в сегмент искусственного интеллекта (ИИ). ИИ продолжает пожирать всё подряд - производители перенаправляют акцент на высокомаржинальные PCB для ИИ-серверов. Такие гиганты как NVIDIA, Broadcom и AMD рассматривают PCB как стратегический ресурс и активно наращивают заказы. NVIDIA, например, заключила соглашения с ключевыми производителями подложек для увеличения мощностей в 2,5 раза за три года. Детали — в официальном пресс-релизе.
Очевидно, возникает дефицит PCB для традиционных ПК, такой перекос создает огромный дефицит для потребительского сегмента. По данным различных отраслевых источников, сроки выполнения заказов на некоторое оборудование и сами платы достигают 30 месяцев. То есть, если заказать плату сейчас, реальный срок поставки может быть конец 2028 года.
Эта проблема затрагивает не только сами платы, но и ключевые материалы (стоимость медных ламинатов (CCL - Copper Clad Laminate) выросла в 12 раз только с июля текущего года) и производственное оборудование. По уверению ключевых игроков рынка (HP, Dell, Unimicron) такие ограничения сохранятся как минимум до 2027–2028 годов, а некоторые эксперты не видят признаков скорого улучшения.
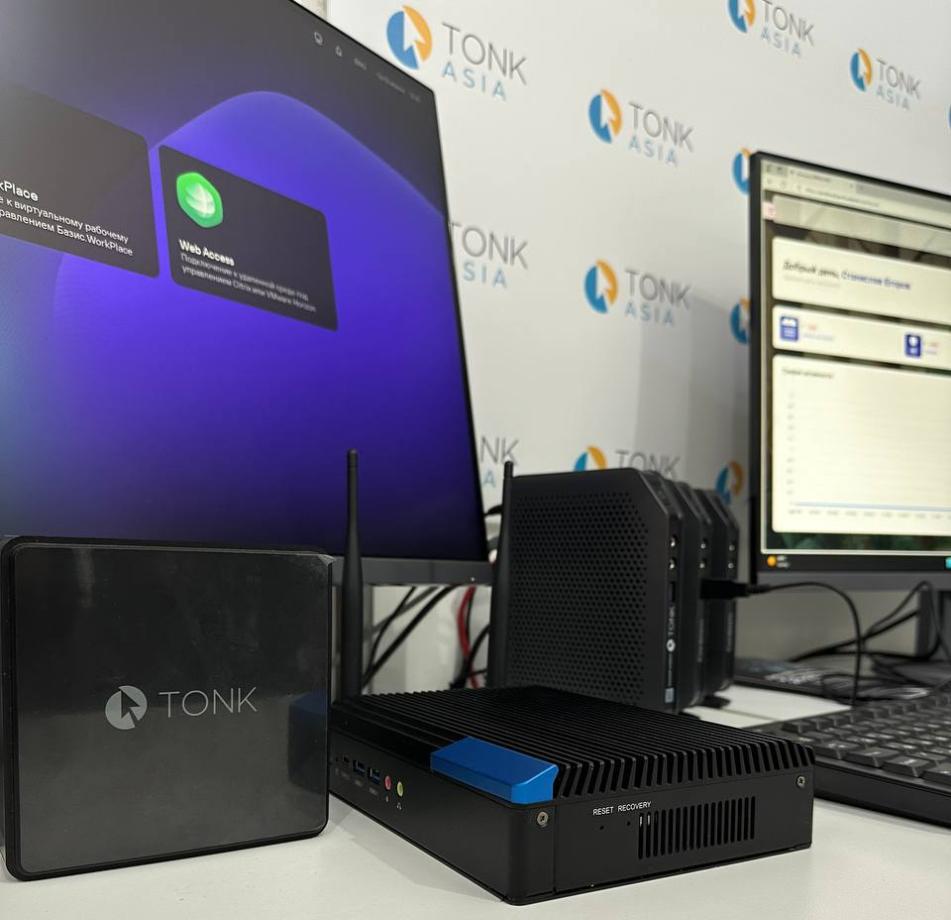
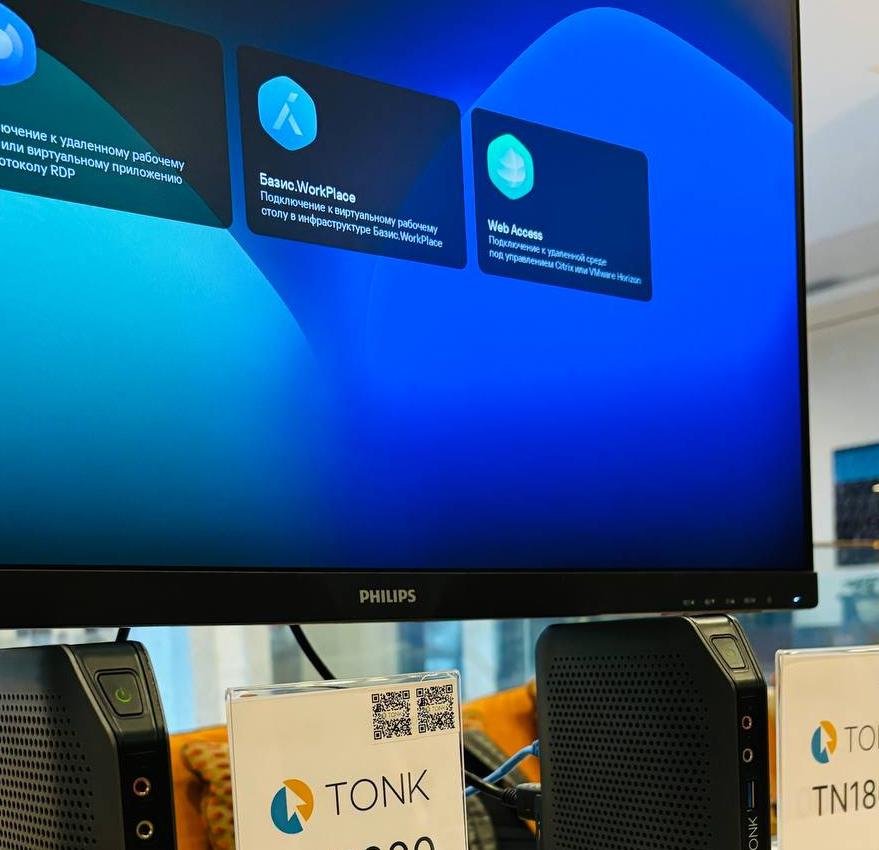
Этот кризис — палка о двух концах. Он одновременно создает риски, но по сути является мощнейшим катализатором спроса на тонкие клиенты. Вы скажете, что тонкие клиенты тоже используют PCB. Подорожание плат и компонентов неизбежно увеличит их конечную стоимость и это может временно охладить спрос. Но, пожалуйста, не забывайте о главном аргументе в пользу тонких клиентов — низкой совокупной стоимости владения (TCO — total cost of ownership), и этот аргумент с каждым днём становится еще сильнее. Традиционные ПК дорожают из-за дефицита компонентов и общего роста цен, а их поставки становятся непредсказуемыми. Мы уже говорили об этом с вами, друзья, весной этого года. В этих условиях переход на централизованную модель тонких клиентов выглядит все более рациональным решением для бизнеса и госсектора. Но быстрее всего на происходящее реагируют передовые компании из Кыргызстана.
Давайте отметим и структурную деградацию рынка ПК. Ведущие аналитики говорят о «структурной деградации» рынка традиционных ПК: рост цен, снижение реальных характеристик и сокращение срока актуальности устройств. Всё это подталкивает корпоративных клиентов к поиску альтернатив.
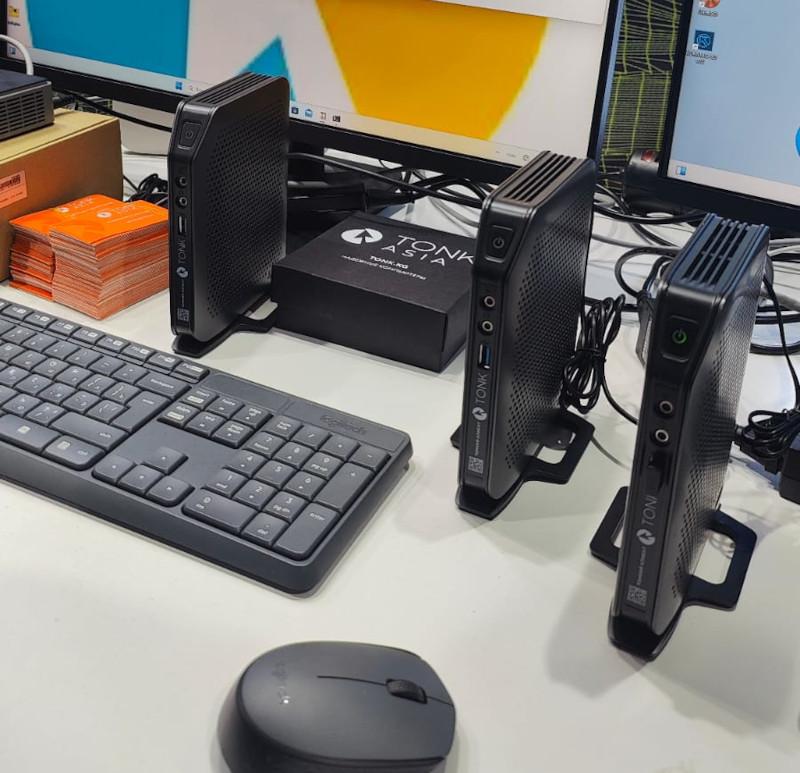
На мой взгляд, кризис PCB может привести к перераспределению рынка в пользу крупных производителей, способных обеспечить себе приоритетный доступ к компонентам. Мы, в Тонк Азия, прекрасно понимаем, что компоненты, PCB, память — это и риск, и ров, который надо копать. Используя в наших тонких клиентах и мини ПК низкоплотную DRAM (DDR4) и mSATA по вменяемой цене, мы в ближайшие два года очевидно получим конкурентное преимущество.
Именно сейчас, опираясь на нашу собственную ведущую производственную площадку мы выстраиваем единую технологическую цепочку, контрактуем существенные объемы PCB и дефицитных компонентов чтобы обеспечить непрерывные масштабные поставки в Кыргызстан и в Центральную Азию.
2. Шеф всё пропало! Побежали за тонкими клиентами?
Начал писать этот материал и вот прилетела новость о падении акций Интел на 27% в течение дня.
Такой обвал произошел несмотря на сильные результаты за третий квартал, где выручка выросла на 21% до $16.51 млрд, а прибыль на акцию составила $0.52, превысив ожидания. Причиной падения стала разочаровывающая прогнозная оценка на четвертый квартал - существенно низкие объемы ожидаемых выручки и прибыли на акцию. Безусловно, на настроения инвесторов также повлияли взрыв на заводе Fab 28 в Израиле (снижение выручки на ~$300 млн) и заявление о том, что компания не будет генерировать положительный свободный денежный поток в 2027 году из-за роста капитальных затрат.
Но эффектом разорвавшейся бомбы стал прогноз по рынку ПК. В этом прогнозе Intel ожидает сокращения мирового рынка ПК на 12% в 2026 году и еще на 10% в 2027 году. Финансовый директор компании предупредил, что слабость будет наиболее острой в первом полугодии 2027 года.
Прогноз Intel о спаде на 10% в 2027 году касается традиционных ПК (ноутбуков и десктопов). Для рынка тонких клиентов этот спад создает факторы, поддерживающие рост тонких клиентов:
1. Экономическое давление как катализатор: Рост цен на компоненты и дефицит памяти, которые Intel называет причиной спада на рынке ПК, делают традиционные ПК еще дороже. Это усиливает ключевое преимущество тонких клиентов — низкую совокупную стоимость владения (TCO). Для компаний и госструктур, вынужденных экономить, переход на тонкие клиенты становится более привлекательным.
2. Энергоэффективность и долговечность: Тонкие клиенты потребляют примерно в три раза меньше энергии, чем обычные настольные ПК, и служат 8 лет и более. В условиях ужесточения регулирования энергоэффективности после 2027 года это становится весомым аргументом.
3. Структурный сдвиг в ИТ-архитектуре: Рынок тонких клиентов растет благодаря переходу на VDI (инфраструктуру виртуальных рабочих столов) и облачные модели, а не временному всплеску. Это делает спрос на них более устойчивым к циклическим колебаниям в сегменте традиционных ПК.
В 2027–2028 годах рынок тонких клиентов продемонстрирует устойчивый рост, который, тем не менее будет сдерживаться общим экономическим пессимизмом, но поддерживаться структурными преимуществами.
Оценки различных аналитических агентств однозначны в том, что рынок будет расти, так Mordor Intelligence прогнозирует рост с $5.39 млрд в 2026 году до $7.87 млрд к 2031 году и ключевыми драйверами станут:
- гибридная работа, VDI, экономия
- безопасность, централизация управления
- экономия затрат
- облачные инсталляции.
Ключевой вывод на ближайшие пару лет: негативный прогноз Intel по ПК означает устойчивый рост для тонких клиентов, прогноз по сути ускоряет логику замещения: когда традиционные ПК дорожают и их поставки страдают от дефицита компонентов, аргументы в пользу тонких клиентов (TCO, централизованное управление, безопасность) становятся сильнее. Однако такой рост может сдерживаться общим замедлением ИТ-бюджетов, поэтому в 2027 году, скорее всего, не стоит ожидать взрывного роста — это будет год адаптации и постепенного перехода.
И в заключение.
Мы, Тонк Азия, продаём не «железо» а именно совокупную стоимость владения (TCO) вашей ИТ-инфраструктурой. Прямо сейчас, когда ПК дорожают из-за происходящего кризиса, лобовой аргумент «тонкий клиент + VDI (virtual desktop infrastructure) дешевле обновления парка ПК» максимально силён. И это окно возможностей не только для нас, но и для вас, дорогие друзья
Пресс-центр







 Запросить через WhatsApp